- Gratuit et sans engagement : votre estimation personnalisée en 2 minutes.
- Mise en relation avec des installateurs certifiés RGE QualiPV près de chez vous.
- Aides 2026 prises en compte (prime à l’autoconsommation, TVA réduite).
⚡ Aides solaires, mise à jour juillet 2026
Depuis l’arrêté tarifaire du 5 juin 2026, la prime à l’autoconsommation est supprimée pour les nouvelles demandes de raccordement et le tarif de rachat du surplus est tombé à ~0,01 €/kWh. La seule aide d’État résidentielle qui subsiste est la TVA à 5,5 % (installations ≤ 9 kWc remplissant les conditions : système de gestion de l’énergie, bilan carbone des modules, pose par un installateur qualifié RGE) ; sinon 20 %. Le photovoltaïque n’est éligible ni à MaPrimeRénov’, ni à l’ANAH, ni aux CEE, ni à l’éco-PTZ (réservés au thermique et à la rénovation). En 2026, la rentabilité du solaire repose donc quasi exclusivement sur l’autoconsommation, consommer sa propre production pour éviter d’acheter l’électricité à ~0,25 €/kWh. Les informations ci-dessous antérieures à cette réforme sont à lire à cette lumière.
Louer son toit en 2026 : le piège du “revenu passif” mal évalué
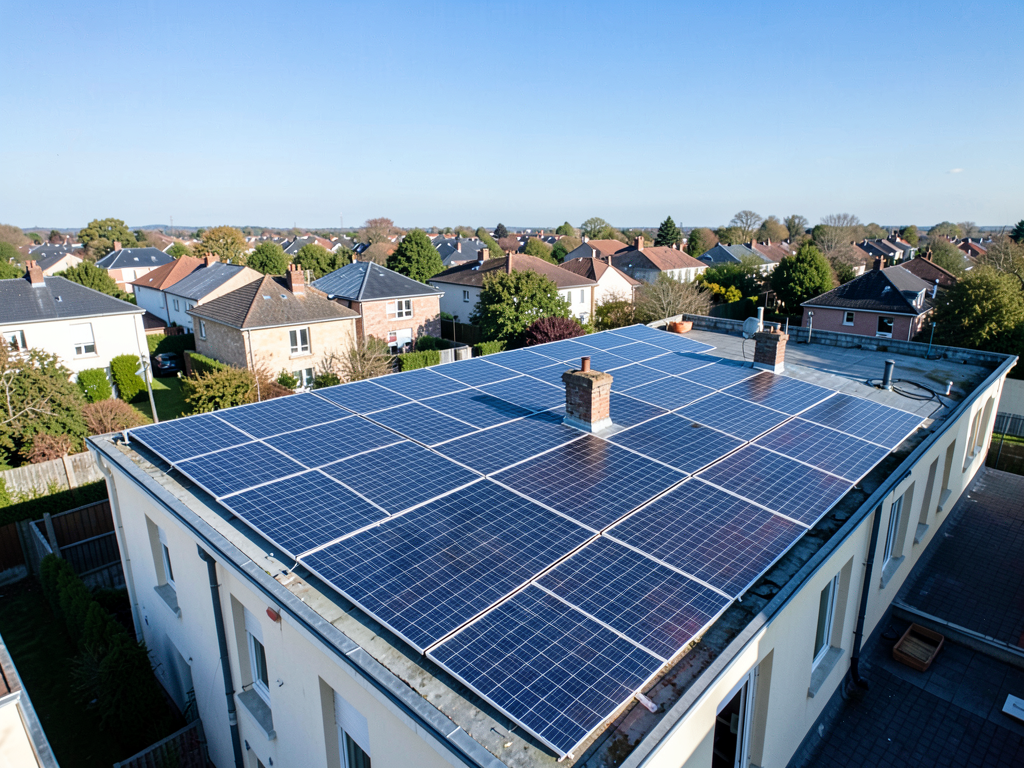
Vous avez reçu une proposition pour louer votre toiture à un opérateur solaire. L’offre semble alléchante : un loyer mensuel garanti, une installation gratuite, et plus de travaux à votre charge. En 2026, ce marché est pourtant plus complexe qu’il n’y paraît. La question n’est plus “est-ce rentable ?”, mais “suis-je bien protégé juridiquement et fiscalement ?”. Le risque principal n’est pas de perdre de l’argent, mais de se retrouver lié à un bail commercial de 18 à 25 ans avec des clauses de résiliation quasi inexistantes pour le propriétaire.
À lire aussi : Retraité 65+ : La prime autoconsommation.
À lire aussi : Autoconsommation totale vs revente.
Le piège classique, c’est la confusion entre “location de surface” et “bail commercial”. Beaucoup de propriétaires signent sans lire la nature juridique du contrat. Or, un bail commercial vous engage sur la durée de vie des panneaux (souvent 20-25 ans). Si l’opérateur fait faillite, c’est vous qui devez faire démanteler l’installation, souvent à vos frais, pour récupérer votre toit. C’est le premier point à vérifier avant même de parler prix.
Quelle est la différence entre un bail commercial et une location de surface ?
En pratique, la distinction est cruciale. Un bail commercial classique (souvent d’une durée de 9 ou 18 ans renouvelable) donne à l’opérateur des droits réels sur votre bien. Il peut, dans certains cas, résister à la vente de votre maison. Si vous vendez votre bien, le repreneur doit accepter de reprendre le bail. Cela réduit drastiquement votre valeur de revente et votre liberté de manœuvre.
À l’inverse, une simple location de surface ou un contrat de mise à disposition est plus précaire pour l’opérateur, mais plus sûr pour vous. Vous restez maître du jeu. Vous pouvez résilier plus facilement (souvent avec un préavis de 6 à 12 mois). En 2026, la tendance est à la sécurisation des contrats courts, mais les opérateurs historiques poussent encore pour les baux longs. Vérifiez la clause de “résiliation en cas de vente”. Si elle est absente ou limitée au consentement de l’opérateur, fuyez.
- Bail commercial : Durabilité forte pour l’opérateur, risque élevé pour le propriétaire (aliénation du bien).
- Location de surface : Plus flexible, préavis plus court, mais loyer potentiellement plus bas.
Le montant du loyer : comment éviter de se faire brader
Combien gagner réellement ? En 2026, les fourchettes varient selon la région et la puissance. Comptez entre 3 et 5 euros par mètre carré par an pour un bail long terme. Pour une toiture de 100 m², cela représente 300 à 500 euros par an. C’est peu, mais c’est “passif”.
Cependant, attention aux “loyers indexés”. Certains contrats proposent un loyer fixe de 200 € la première année, puis indexé sur l’inflation ou la production. Le piège, c’est l’indexation sur la production. Si les panneaux produisent moins (encrassement, vieillissement), votre loyer baisse. Exigez un loyer fixe minimum garanti, quel que soit le rendement. Un exemple concret : sur un toit de 60 m² dans le Sud-Ouest, un loyer fixe de 400 €/an est standard. Si l’offre est de 300 € avec indexation sur la production, vous risquez de finir à 250 € dans 5 ans.
| Type de contrat | Loyer moyen (€/m²/an) | Durée typique | Risque principal |
|---|---|---|---|
| Bail commercial long terme | 3 – 4 € | 18 – 25 ans | Aliénation du bien, difficulté de revente |
| Location de surface | 4 – 6 € | 5 – 10 ans | Instabilité du revenu, préavis court |
| Partage de production | Variable | Variable | Complexité fiscale, dépendance à la météo |
Les clauses de démantèlement et de remise en état : le coût caché
C’est la clause la plus dangereuse. Qui paie pour enlever les panneaux à la fin du contrat ? Dans 80 % des contrats mal négociés, c’est le propriétaire. Or, le démantèlement d’une installation photovoltaïque coûte entre 100 et 200 € par kWc. Pour une installation de 6 kWc, comptez 600 à 1200 €. Si votre loyer annuel est de 400 €, vous avez mis 25 ans pour rembourser cette dette latente.
La solution ? Exiger une provision mensuelle. L’opérateur doit verser une part de son loyer (ou une provision séparée) sur un compte séquestre pour financer le démantèlement. Si vous ne voyez pas cette clause, ne signez pas. En 2026, la réglementation sur les déchets photovoltaïques se durcit. L’opérateur est responsable de la filière, mais c’est vous qui portez le risque financier si le contrat est mal rédigé.
À mon sens, c’est le point le plus négligé. On regarde le loyer, on ignore la sortie. Or, c’est la sortie qui coûte cher.
Fiscalité : ce que vous devez déclarer et ce que vous pouvez déduire
Le loyer perçu est imposable. C’est un revenu foncier. Vous devez le déclarer dans la catégorie des “revenus fonciers” (déclaration 2044). En 2026, le micro-foncier s’applique si vos revenus fonciers annuels sont inférieurs à 15 000 €. Vous pouvez alors déduire 30 % de frais forfaitaires. Au-delà, vous passez au régime réel, où vous déduisez les charges réelles (assurances, entretien, amortissement si applicable).
Le piège fiscal : si le contrat est qualifié de “bail commercial” avec des aménagements lourds, certains experts comptables peuvent considérer qu’il s’agit de revenus industriels ou commerciaux, ce qui change la fiscalité (BIC). C’est rare pour une simple toiture, mais possible si l’opérateur installe des batteries ou des systèmes de stockage complexes. Faites vérifier la qualification du contrat par un expert-comptable avant signature. Ne laissez pas l’opérateur vous dire “c’est simple, c’est imposable”. C’est faux, c’est complexe.
Assurance : qui couvre quoi en cas de sinistre ?
Votre assurance habitation (multirisques) couvre votre toit. Mais couvre-t-elle les panneaux installés par l’opérateur ? En général, non. L’opérateur doit souscrire une assurance spécifique “dommages aux biens” et “responsabilité civile professionnelle”.
Le piège : si une tempête arrache des panneaux et abîme votre toiture, c’est l’assurance de l’opérateur qui doit payer la réparation. Mais si le contrat est flou, votre assureur peut refuser de couvrir les dommages causés par des équipements tiers. Vérifiez que l’opérateur fournit une attestation d’assurance nominative. Exigez aussi une clause de “garantie de bonne exécution” sur les travaux d’installation. Si une fuite apparaît après l’installation, c’est à l’opérateur de réparer, pas à vous.
En pratique, j’ai vu des cas où des propriétaires ont dû avancer les frais de réparation du toit (1500 €) avant d’être remboursés par l’assureur de l’opérateur, six mois plus tard. Évitez ce stress en négociant une avance de frais ou une clause de prise en charge directe.
L’impact sur la revente de votre bien : le frein majeur
Un toit loué est un toit grevé. Un acquéreur potentiel verra ce bail comme une contrainte. Il devra soit reprendre le bail (et donc le loyer, qui ne lui profite pas), soit négocier une baisse de prix pour compenser la perte de valeur.
En 2026, les acquéreurs sont plus avertis. Ils savent qu’un bail commercial de 18 ans bloque la toiture. Résultat : votre bien se vendra 2 à 5 % moins cher, ou mettra plus longtemps à se vendre. Si vous avez un projet de vente à horizon 10 ans, ne signez pas un bail long terme. Privilégiez une location de surface de 5 ans, renouvelable. C’est le compromis honnête : vous gardez la main, l’opérateur a sa visibilité, et vous restez liquide.
Les erreurs à éviter absolument avant de signer
- Signer sans faire vérifier la clause de résiliation : Si vous ne pouvez pas sortir du bail en cas de vente, c’est un non.
- Ignorer la clause de démantèlement : Si c’est à votre charge sans provision, c’est une bombe à retardement.
- Confondre loyer et revenu net : Pensez à la fiscalité. 400 € de loyer brut ne sont pas 400 € dans votre poche.
- Accepter une indexation sur la production : Exigez un minimum garanti fixe.
- Négliger l’assurance : Vérifiez que l’opérateur est assuré pour les dommages à votre toiture.
Vérdict : faut-il louer son toit en 2026 ?
C’est une question de stratégie. Si vous êtes propriétaire pour la vie de votre bien, et que vous cherchez un petit revenu complémentaire sans effort, la location de surface sur 5 à 10 ans est une bonne option. Vous touchez un loyer stable, vous ne grevez pas lourdement votre bien, et vous pouvez sortir du contrat si vos projets changent.
Si vous envisagez de vendre dans moins de 10 ans, ou si vous voulez garder la liberté de refaire votre toiture, évitez les baux commerciaux longs. Le gain financier (300-500 €/an) ne compense pas la perte de valeur du bien et la contrainte juridique. Franchement, pour ce montant, mieux vaut investir dans un fonds en euros ou un livret A, où vous gardez la liquidité et la liberté.
Le marché de la location de toiture n’est pas arnaque, mais il est asymétrique. L’opérateur a des juristes, vous avez peut-être juste un bon sens. Faites-vous accompagner par un notaire ou un avocat spécialisé en droit immobilier pour relire le contrat. Coût : 300 à 500 €. Gain potentiel : éviter une perte de 5000 € sur la revente ou une facture de démantèlement de 1000 €. L’investissement est rentable.
Enfin, vérifiez la solidité financière de l’opérateur. Une petite entreprise locale peut faire faillite plus vite qu’un grand groupe. En cas de faillite, c’est vous qui gérez le démantèlement. Demandez les états financiers des trois dernières années. C’est une question légitime, et si l’opérateur refuse de les fournir, c’est un signal d’alarme majeur.
Questions frequentes
Quel est le loyer moyen d’une toiture photovoltaïque en 2026 ?
Comptez entre 3 et 5 euros par mètre carré par an pour un bail long terme. Pour une toiture de 100 m², cela représente 300 à 500 euros annuels.
Qui paie pour enlever les panneaux à la fin du contrat ?
En l’absence de clause spécifique, c’est souvent le propriétaire. Il est impératif de négocier une provision mensuelle versée par l’opérateur pour financer ce démantèlement.
Le loyer perçu est-il imposable ?
Oui, c’est un revenu foncier imposable. Vous devez le déclarer dans la catégorie des revenus fonciers, avec une déduction forfaitaire de 30 % si vous êtes dans le micro-régime.
Puis-je résilier le bail si je vends ma maison ?
Cela dépend du contrat. Un bail commercial long terme peut s’opposer à la vente. Une location de surface permet généralement une résiliation plus facile, souvent avec un préavis de 6 à 12 mois.
SIMULATEUR DES AIDES PANNEAUX SOLAIRES
Estimation gratuite · 60 secondes · Sans engagement
Nos guides essentiels
À lire aussi
- Toit trop petit ou mal orienté ? 3 solutions solaires rentables en 2026
- Aides pour panneaux solaires à Sannois en 2026 (le vrai)
- Toiture en ardoise naturelle
- Aides pour panneaux solaires à La Possession en 2026 (le vrai)
- Prix du kWc Solaire en 2026 : Analyse des Tendances et Conseils pour un Achat Éclairé